金融外包与不良资产处置服务的合规边界与协同发展
随着金融业分工细化和存量资产盘活需求上升,两类业务在实践中常被同时提及:一类是对不良资产进行处置和收购服务;另一类是受金融机构委托从事信息技术外包服务,以及接受金融机构委托从事信息技术和流程外包服务。厘清两者的业务属性、监管要求与协同逻辑,对于企业合规经营和金融机构风险管控都具有现实意义。
一、业务属性:资产处置与外包服务存在本质差异
对不良资产进行处置和收购服务,核心是围绕债权或资产包的估值、收购、管理、清收、重组、转让等环节开展活动。其收益来源主要是资产回收与处置价差,风险特征表现为资产价值的波动和处置周期的不确定性。从事此类业务通常需要具备相应的资产识别、法律尽调和清收管理能力,并受到金融监管及地方金融管理相关规则的约束。
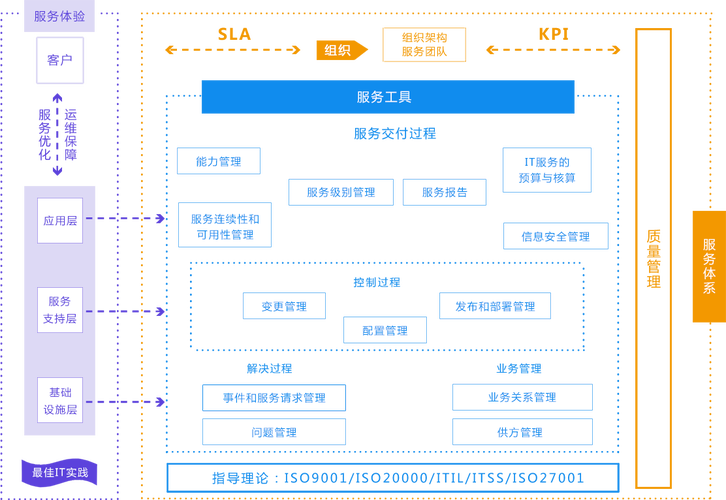
受金融机构委托从事信息技术外包服务,以及接受金融机构委托从事信息技术和流程外包服务,则属于服务外包范畴。前者侧重系统开发、运维、数据处理、灾备等IT能力输出;后者侧重业务流程中的环节性操作,如数据录入、文档处理、客户服务支持等。这类业务的核心是依据委托合同提供服务并收取服务费,不承担底层金融资产的价值风险。
二、监管框架:外包服务须守住信息与操作风险底线
金融机构外包服务监管强调风险主体责任不转移。金融机构对外包活动承担最终管理责任,需对外包服务商进行准入评估、持续监测和退出管理。特别是信息技术外包和流程外包中可能接触客户信息、交易数据或核心业务环节,服务商应满足数据安全、网络安全、个人信息保护等方面的合规要求,建立访问控制、加密传输、日志审计和应急响应机制。对于流程外包,还应防止因操作失误、权限滥用或流程断点引发操作风险。
不良资产处置和收购服务则需关注资产权属、交易合规、清收行为规范等要求。两者虽属不同监管逻辑,但共同点是都要求机构具备与业务相匹配的内控体系、专业能力和合规文化。
三、协同逻辑:以专业分工提升金融体系效率
在实践中,两类业务可以形成良性互补。一方面,不良资产处置机构在资产尽调和清收过程中产生大量数据与流程需求,可借助信息技术外包提升估值建模、舆情监测、案件管理等环节的效率;另一方面,流程外包服务商在为金融机构提供服务时积累的标准化能力,也可迁移至不良资产的管理运营中,但须严格隔离资产风险与外包服务风险,避免混同经营和监管套利。
四、合规建议:分类管理、边界清晰、责任可溯
拟同时开展上述业务的企业,建议在治理层面做好三方面工作。其一,业务分类管理,建立独立的风险管理、合规审查和会计核算体系,避免以各种形式变相承担金融风险。其二,合同权责清晰,在外包合同中明确服务范围、数据安全责任、服务水平指标和退出安排,确保金融机构的最终管理责任可落地。其三,人员与系统隔离,对涉及不良资产处置决策的岗位与外包服务岗位设置必要隔离,防止利益冲突和信息不当使用。
不良资产处置收购与金融信息技术、流程外包服务处于金融产业链的不同环节。前者重在资产价值修复,后者重在专业能力输出。只有在清晰的监管边界和稳健的内控基础上推进协同,才能既发挥专业化分工的效率优势,又守住金融风险底线。
如若转载,请注明出处:http://www.rscxwyd.com/product/44.html
更新时间:2026-11-01 15:07:20